Habitation
Dégât d’eau à la maison : les premiers gestes à poser
Les premières minutes servent à protéger les personnes, limiter l’aggravation des dommages et documenter la situation pour la réclamation.
En bref
Après un dégât d’eau, protégez d’abord les personnes, arrêtez la source uniquement si cela peut être fait sans danger, puis communiquez rapidement avec l’assureur ou le courtier. Prenez des photos, limitez raisonnablement l’aggravation des dommages et conservez les factures. Ne jetez pas les biens endommagés avant d’avoir reçu des consignes, sauf s’ils présentent un danger pour la santé.
Points clés
- Ne vous exposez jamais à un risque électrique, structurel ou sanitaire.
- Fermez la valve ou l’entrée d’eau seulement si l’accès est sécuritaire.
- Appelez l’assureur ou le courtier dès que possible.
- Photographiez les lieux avant de déplacer les biens.
- Conservez les reçus et évitez les réparations permanentes sans autorisation.
- La couverture dépend de la cause du dégât et des avenants du contrat.
Explication détaillée
1. Protégez les personnes
Éloignez les enfants et les animaux. N’entrez pas dans une zone où l’eau peut être en contact avec l’électricité. Si la structure semble instable, si l’eau est contaminée ou si la situation présente un danger immédiat, quittez la zone et communiquez avec les services d’urgence ou un professionnel qualifié.
Ne tentez pas de couper le courant si vous devez traverser une zone mouillée pour atteindre le panneau électrique.
2. Arrêtez la source lorsque c’est sécuritaire
Selon la situation, il peut être possible de fermer :
- la valve de l’appareil en cause;
- l’alimentation d’une toilette ou d’un lavabo;
- la valve du chauffe-eau;
- l’entrée d’eau principale de la résidence.
Pour un refoulement d’égout, une infiltration majeure, une inondation ou une source inconnue, évitez les interventions improvisées.
3. Communiquez rapidement avec l’assureur ou le courtier
Appelez dès que possible afin de :
- ouvrir un dossier de réclamation;
- obtenir un numéro de dossier;
- connaître les mesures urgentes autorisées;
- savoir avec quels fournisseurs communiquer;
- confirmer les documents à conserver;
- vérifier si des frais de relogement pourraient s’appliquer.
Notez la date, l’heure et le nom des personnes avec qui vous échangez.
4. Limitez l’aggravation des dommages
Vous pouvez prendre des mesures raisonnables et sécuritaires, par exemple :
- déplacer les biens épargnés vers un endroit sec;
- retirer l’eau lorsque cela peut être fait sans danger;
- protéger temporairement une ouverture;
- ventiler ou déshumidifier selon les recommandations reçues;
- faire intervenir une entreprise d’urgence;
- nettoyer et désinfecter lorsque la nature de l’eau le permet.
Conservez les factures et les reçus. Évitez les réparations permanentes avant d’avoir obtenu les indications de l’assureur, sauf lorsqu’une mesure immédiate est indispensable pour empêcher d’autres dommages.
5. Documentez la situation
Prenez des photos et des vidéos de :
- la source apparente;
- la hauteur ou l’étendue de l’eau;
- chaque pièce touchée;
- les murs, planchers et plafonds;
- les meubles et biens endommagés;
- les mesures d’urgence effectuées.
Dressez une liste des biens touchés et rassemblez, lorsque disponibles :
- factures;
- garanties;
- relevés de carte;
- photos antérieures;
- modèles et numéros de série.
Ne jetez pas immédiatement les biens endommagés, sauf s’ils présentent un risque pour la santé. Demandez comment les documenter avant de vous en départir.
6. Vérifiez la cause et les protections
Certaines causes d’eau peuvent être couvertes par la protection de base, tandis que d’autres nécessitent un avenant.
Infoassurance indique notamment que les dommages provenant d’une installation sanitaire ou du bris d’une conduite d’eau potable peuvent être inclus dans le contrat habitation. Les infiltrations, refoulements d’égout ou débordements de cours d’eau peuvent nécessiter des protections supplémentaires.
Les dommages graduels, répétés ou liés à l’entretien peuvent être exclus. Seul le contrat et l’analyse de la réclamation permettent de confirmer la couverture.
Liste à préparer pour l’appel
- Adresse de la propriété
- Numéro de contrat, s’il est disponible
- Date et heure de la découverte
- Cause apparente
- Pièces touchées
- Mesures déjà prises
- Photos et vidéos
- Coordonnées des fournisseurs appelés
- Factures des dépenses urgentes
Exemple
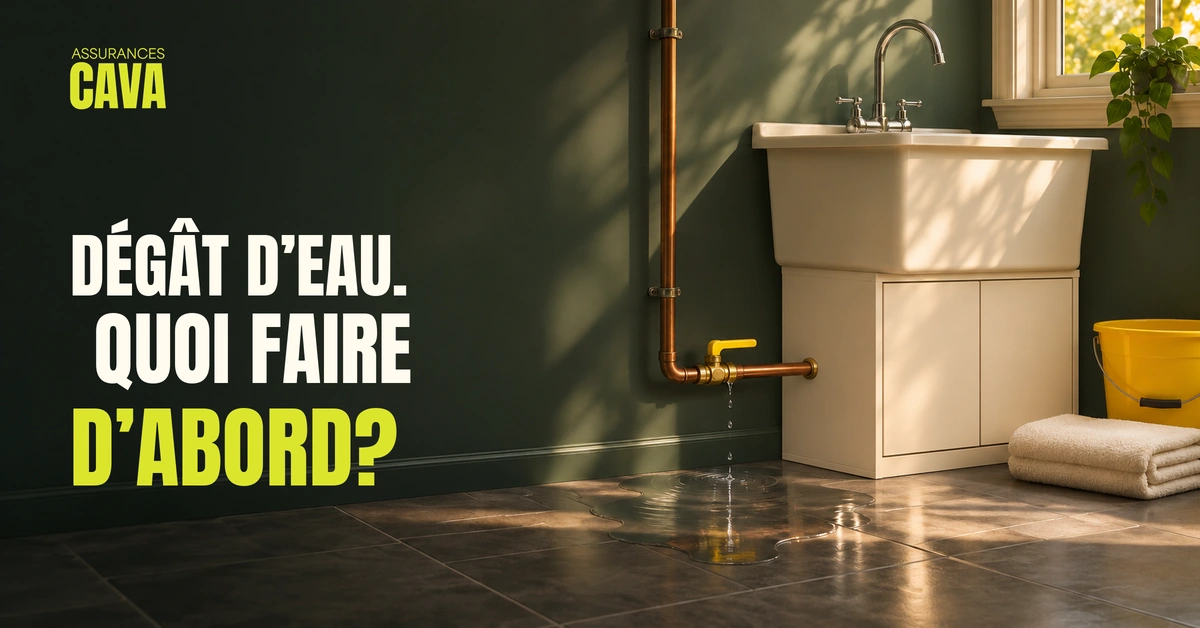
Une conduite sous un lavabo se brise pendant la nuit. Le propriétaire découvre l’eau le matin, ferme la valve sans danger, photographie la cuisine et le sous-sol, puis appelle son assureur. Il déplace les biens secs et conserve la facture de l’entreprise venue retirer l’eau.
Ces gestes n’établissent pas à eux seuls que le sinistre est couvert, mais ils facilitent l’évaluation et peuvent limiter l’aggravation des dommages.
Ce qui dépend du contrat
La couverture dépend de la cause, des protections souscrites, des montants d’assurance, des franchises et des exclusions. Les frais d’urgence, de nettoyage, de relogement et de remplacement sont également soumis aux modalités du contrat. Suivez les consignes de l’expert en sinistre responsable du dossier.
Sources
- Dégât d’eau — Infoassurance
- Le règlement d’un sinistre en bref — Infoassurance
- En cas de réclamation — CAVA Assurances
Le contenu présente de l’information générale. Les protections, conditions, limitations et exclusions varient selon l’assureur et le contrat. Le contrat d’assurance prévaut.
Explorez les protections liées à ce conseil
Parlons de votre situation
Besoin d’une soumission?
Demander mon rappelOu appelez-nous au 581-531-0877.